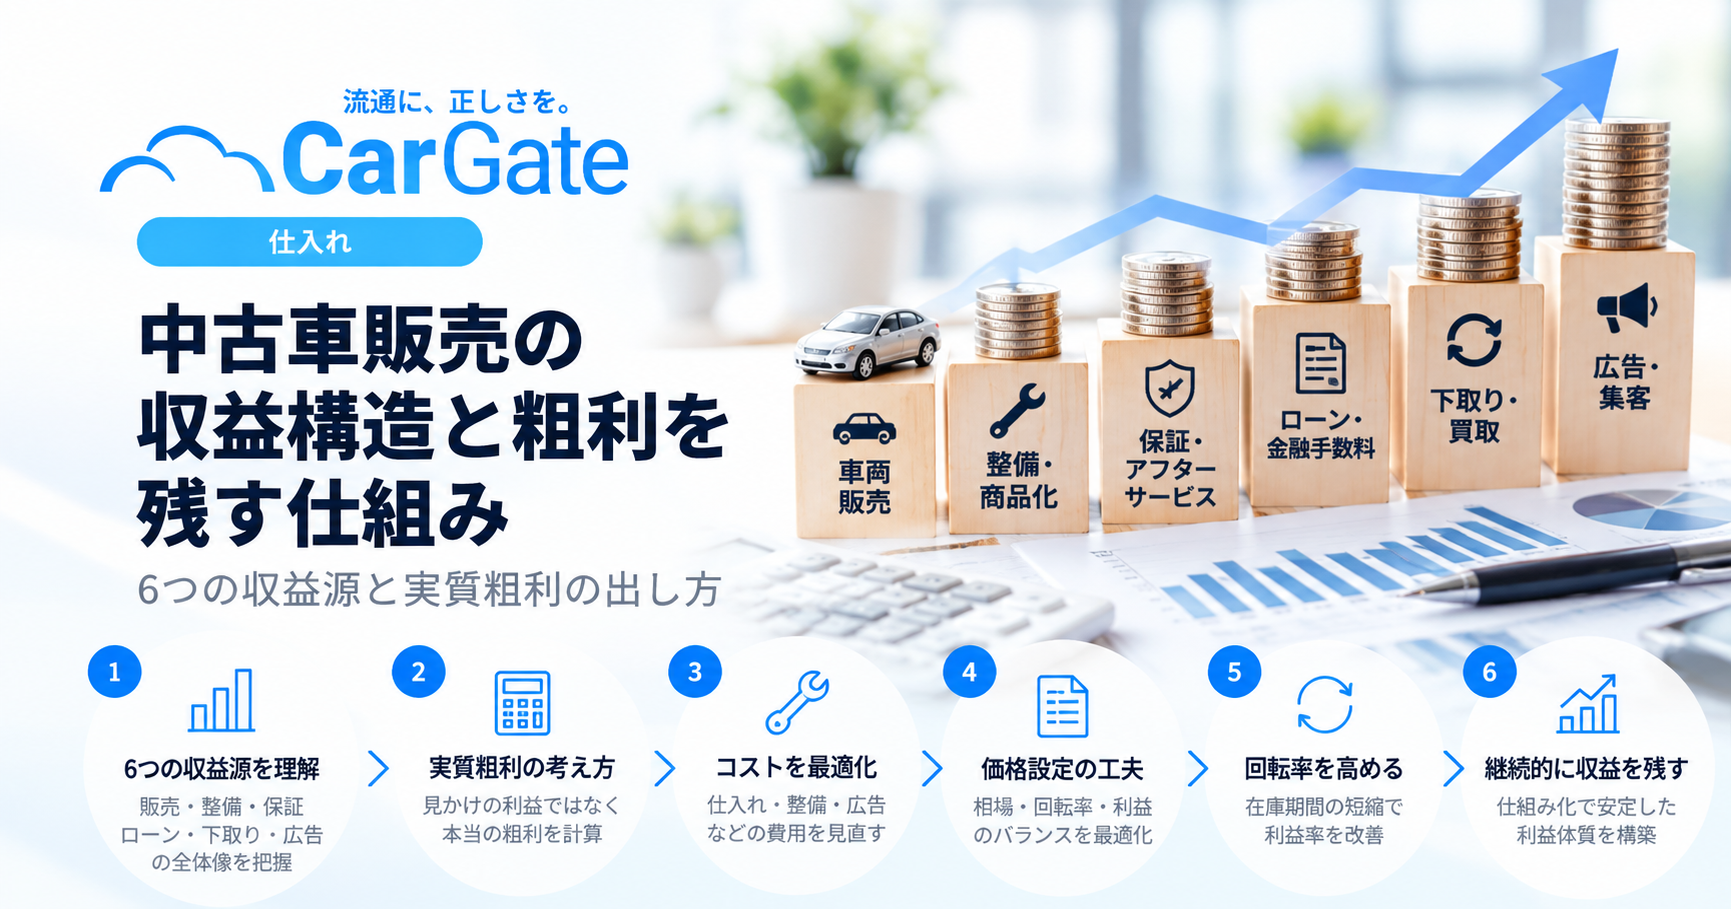
中古車販売の収益構造は、車両販売の粗利を中心に、6つの収益源で成り立っています。利益が残るかどうかは、仕入れ価格の精度と在庫日数でほぼ決まります。
この記事では、6つの収益源の中身と、粗利を削る要因を整理します。あわせて、実質粗利の出し方、在庫日数の基準、仕入れで粗利を確定させる手順、中小販売店の差別化の軸を解説します。
※本記事は2026年10月時点の情報です。
中古車販売の収益構造は6つの収益源でできている
中古車販売店の収益は、車両販売の粗利、諸費用、整備・車検、ローン・保険・保証の手数料、買取・下取り、業販の6つで構成されます。
| 収益源 | 発生するタイミング | 中身 | 利益を左右する要素 |
|---|---|---|---|
| 車両販売の粗利 | 販売時 | 販売価格と仕入原価の差額 | 仕入れ価格の精度、在庫日数 |
| 諸費用 | 販売時 | 登録・車庫証明などの代行手数料 | 支払総額表示のルールに沿った設定 |
| 整備・車検・修理 | 販売後に継続 | 納車整備、車検、点検、修理 | 入庫を続けてもらえるか |
| ローン・保険・保証の手数料 | 販売時〜継続 | 提携先から受け取る手数料 | 店頭での提案と説明 |
| 買取・下取り | 仕入れ時 | オークションを通さない仕入れ | 査定の精度、相場の把握 |
| 業販 | 在庫を処分するとき | 同業者への販売 | 売れ残り在庫の出口の確保 |
収益源は「販売時」「販売後」「在庫を守る」の3つに分けて管理する
販売時に確定するのは、車両の粗利、諸費用、ローン・保険・保証の手数料です。販売後に積み上がるのは、整備・車検と保険の継続です。
買取・下取りと業販は、利益そのものより、仕入原価と在庫リスクを下げる役割を持ちます。3つに分けて数字を見ると、どこで利益を取りこぼしているかが分かります。
車両販売の粗利:利益の基本となる差額
仕入れ価格と販売価格の差額が、最も基本的な収益源です。ただし、落札手数料・陸送費・整備やクリーニングの費用を引かないと、実際の粗利は分かりません。計算式は次の章で整理します。
諸費用:登録代行などの手数料
登録や車庫証明の代行費用は、作業の対価として受け取る正当な収益です。ただし2023年10月1日から、中古車の価格は「支払総額」での表示が求められています。
これは自動車公正取引協議会の規約改正によるものです。表示した総額の外で費用を上乗せする売り方は、規約に抵触するおそれがあります。総額に含める費用の範囲は、自動車公正取引協議会の公式サイトで確認してください。
整備・車検・修理:販売後に続く安定収益
納車後の車検・点検・修理は、車両販売とは別に積み上がる収益です。購入した顧客が入庫を続けてくれれば、販売台数に左右されにくい収益源になります。
入庫を続けてもらうには、車検満了日や前回の整備内容を顧客ごとに記録し、時期に合わせて案内する仕組みが必要です。
ローン・保険・保証の手数料:1台あたりの利益を底上げする
自動車ローン、自動車保険、中古車保証の手続きを取り次ぐと、提携先から手数料を受け取れます。顧客は購入手続きを1か所で済ませられ、販売店は車両の粗利に収益を上乗せできます。
注意点は、保証や付帯商品を購入の条件にしないことです。任意の商品として提案し、内容と金額を見積書で明示します。
買取・下取り:仕入原価を下げる
顧客からの買取や、買い替え時の下取りで仕入れると、業者オークションの手数料や陸送費がかかりません。その分、オークション経由より原価を抑えやすくなります。
顧客との接点が増えるため、次の販売機会にもつながります。一方で入庫台数は読みにくく、これだけで在庫をそろえるのは難しい仕入れ方法です。
業販:売れ残り在庫の出口
自店で売り切れない在庫を、同業者に販売する方法です。利益の上積みよりも、在庫を長く抱えて相場下落を受けるリスクを減らす役割があります。
どの出口を使うかは、仕入れる前に決めておくと判断がぶれません。出口が決まっていれば、入札の上限も決めやすくなります。
販売後の収益は「1台」ではなく「1顧客」で見る
整備・車検、保険の継続、次の買い替えは、同じ顧客から何年も続く収益です。1台ごとの粗利だけで評価すると、この部分が数字に表れません。
顧客ごとに、購入日・車検満了日・入庫履歴・保険の満期を1か所で管理します。案内の漏れが減り、次の下取りによる仕入れにもつながります。
粗利がそのまま利益にならない理由
車両の粗利から、商品化費用・在庫期間中のコスト・広告費・人件費などを引いた残りが営業利益です。1台の粗利額だけを見ると、手元に残る利益を見誤ります。
粗利と営業利益の計算式
- 粗利 = 販売価格 −(落札価格または買取価格 + 落札手数料・陸送費 + 整備・クリーニング費用)
- 営業利益 = 粗利の合計 − 販売費及び一般管理費(人件費・地代家賃・広告宣伝費など)
落札手数料や陸送費を原価に含めずに計算すると、粗利が実態より大きく見えます。車両ごとに同じ計算式で記録することが、収益構造を把握する第一歩です。
| 計算例(説明用の仮の数値です) | 金額 |
|---|---|
| 販売価格 | 150万円 |
| 落札価格 | 110万円 |
| 落札手数料・陸送費 | 5万円 |
| 整備・クリーニング費用 | 7万円 |
| 粗利 | 28万円 |
この例で手数料・陸送費と整備費用を引き忘れると、粗利は40万円に見えます。差の12万円は、販売後に気づいても取り戻せません。
粗利は「表面・車両・実質」の3段階で見る
粗利は、どこまで費用を引くかで3段階に分けると判断に使いやすくなります。仕入れの良し悪しは車両粗利で、1台が実際に残した利益は実質粗利で見ます。
| 段階 | 販売価格から差し引くもの | 何の判断に使うか |
|---|---|---|
| 表面粗利 | 落札価格または買取価格のみ | 見積上の差額。判断には使わない |
| 車両粗利 | 上記+落札手数料・陸送費・商品化費用 | 仕入れ判断が正しかったか |
| 実質粗利 | 上記+在庫期間中の資金コスト・広告掲載料の按分・保証の原資 | その1台が実際に残した利益 |
先の計算例で、在庫期間中の資金コストと掲載料の按分を合わせて3万円とすると、実質粗利は25万円です(説明用の仮の数値)。
実質粗利まで出すと、在庫日数が長い車両ほど利益が削られていることが数字で分かります。まずは直近に販売した車両から計算してみてください。
粗利を削る見えないコスト
| コスト | 中身 | 粗利への影響 |
|---|---|---|
| 在庫コスト | 保管場所の賃料、仕入れ資金の拘束 | 在庫日数が延びるほど増える |
| 相場の下落 | 時間とともに市場価格が下がる | 販売価格を下げざるを得なくなる |
| 商品化費用 | 整備、クリーニング、板金 | 仕入れ時に見込まないと粗利を圧迫する |
| 広告掲載費 | ポータルサイトの掲載料など | 掲載が長引くほど1台あたりの負担が増える |
利益率を左右する3つの要素
中古車の利益率は、仕入れ価格の精度、在庫回転の速さ、商品化による付加価値の3つで決まります。中でも仕入れの判断は、販売後に取り戻せない差を生みます。
業種全体の粗利率や営業利益率は、日本政策金融公庫「小企業の経営指標調査」で従業者規模別に公表されています。数値の読み方は中古車販売の利益率の解説記事で整理しています。
仕入れルートごとの特徴
| 仕入れルート | 長所 | 注意点 |
|---|---|---|
| 業者オークション | 出品台数が多く、車種を選べる | 落札手数料・陸送費がかかる。相場を読み違えると高値づかみになる |
| 一般からの直接買取 | 中間コストがなく、原価を抑えやすい | 入庫台数が安定しない。査定の精度が求められる |
| 下取り | 販売と同時に仕入れられる | 車種や状態を選べない |
| 業者間取引 | 必要な車種を個別に探せる | 取引先との関係づくりが必要 |
在庫回転:在庫日数が延びるほど粗利は目減りする
中古車は在庫期間が長くなるほど相場が下がり、仕入れ資金も寝たままになります。在庫をどれだけ早く販売できるかが、利益率を大きく左右します。
当社の仕入・相場分析ツール「CarChoose」のモニター店舗では、平均在庫回転は1.5ヵ月です。自店の在庫日数を車両ごとに出し、比較の基準にしてください。
在庫日数が長い車両は、値下げを判断する日数をあらかじめ決めておくと、粗利の目減りを抑えやすくなります。
在庫日数の基準を決め、超えた車両を手順で処理する
値下げや業販の判断を担当者の感覚に任せると、滞留在庫は動きません。基準日数を超えた車両は、決まった順で処理します。
- 車両ごとに仕入日からの在庫日数を出し、週1回一覧にする
- 基準日数を超えた車両は、掲載写真と説明文を見直す
- それでも反応がなければ、事前に決めた幅で値下げする
- なお動かなければ、業販やオークション再出品で現金化する
- 処理した車両は、仕入れ時の見込みと何が違ったかを記録する
基準日数に一律の正解はありません。扱う車種、価格帯、資金繰りで変わるため、自店の販売実績から決めます。5番目の記録が、次の仕入れの精度を上げます。
付加価値:商品化で販売価格を上げる
クリーニング・整備・カスタムなど、販売前に手を加えると販売価格を上げられます。仕入れた車をそのまま並べるのではなく、魅力ある商品に仕上げることが粗利を増やす鍵です。
支払総額表示のもとでは、商品化にかかる費用も総額の中に織り込んで価格を決めます。仕入れの時点で商品化費用を見込んでおくことが前提です。
仕入れの判断を、勘ではなくデータで
CarChooseは、検索ツールではなく仕入れの意思決定ツールです。直近1年間の落札データ150万件をもとに、IQR法で外れ値を除外し、割安・適正・割高を判定します。
7日間の無料トライアルを用意しています(クレジットカード登録不要)。
仕入れで粗利を確定させる4つの手順
粗利は、仕入れの時点でほぼ決まります。相場の確認、入札レンジの設定、粗利の試算、上限額を守る判断の4手順を、車両ごとに同じ順で行うことが重要です。
- 相場を確認する:同じ車種・年式・走行距離帯の落札結果を集め、極端に高い・安い取引を除いて中心価格を見ます。
- 入札レンジを決める:中心価格と想定販売価格から、入札してよい価格の幅を出します。
- 粗利を試算する:落札手数料・陸送費・商品化費用・想定在庫日数を差し引き、残る粗利を確認します。
- 上限額を決めて守る:粗利が目標に届かない金額では入札しません。競り合っても上限は上げません。
小規模店でも、表計算ソフトで同じ手順は組めます。ただし車両ごとに相場データを集める手間が大きく、担当者の勘に戻りやすい点が課題です。
データで判断するときの限界
相場データは過去の落札結果です。修復歴や内外装の状態などの個体差はデータに表れないため、出品票や現車の確認は欠かせません。季節による需要の変動も、別に考慮が必要です。
仕入れルートごとの考え方は、仕入れ・オークション戦略の記事でも扱っています。
大手と中小では収益戦略が違う
大手チェーンは仕入れ規模と集客力で台数を稼ぐ「薄利多売」、中小販売店は専門性と顧客との近さで粗利と継続収益を確保する「厚利少売」が基本の戦い方です。
| 項目 | 大手チェーン | 中小販売店 |
|---|---|---|
| 基本戦略 | 薄利多売 | 厚利少売 |
| 強み | 大量仕入れによるコスト削減、豊富な品ぞろえ | 特定ジャンルの専門性、きめ細かな対応 |
| 集客 | 広告宣伝に多額の費用をかける | 紹介・リピート・地域での認知 |
| 収益の柱 | 販売台数 × 1台あたりの粗利 | 1台あたりの粗利 + 整備・保険などの継続収益 |
中小販売店が価格だけで大手と競うと、仕入れ規模の差で不利になります。顧客との距離の近さを、整備や保険の継続収益につなげることが中小の強みです。
中小販売店が差別化で利益を残す4つの方法
中小販売店の差別化は、専門店化・サービス特化・ターゲット特化・地域密着の4つが軸です。どれを選ぶかは、自店の仕入れ力と整備体制で決めます。
専門店化:特定の車種やジャンルに絞る
「ジムニー専門」「輸入SUV専門」「軽自動車専門」など、扱う車種を絞ると専門知識と技術力を打ち出せます。その分野を探す顧客には、他にない選択肢になります。
仕入れの面でも、扱う車種を絞るほど相場の把握が深まります。一方で、そのジャンルの需要が落ちたときの影響を受けやすくなります。
サービス特化:購入後の安心を厚くする
「購入後一定期間のオイル交換無料」「自社整備工場による24時間対応」「独自の長期保証プラン」など、購入後の安心を厚くする方法です。
整備・保証の継続収益と相性がよい一方で、人員と設備の負担が増えます。無料サービスの原価は、あらかじめ粗利の中で見込んでおきます。
ターゲット特化:特定の顧客層に合わせる
「初めて車を買う学生向け」「ファミリー層向けのミニバン専門」「シニア向けの運転しやすい車種」など、顧客のライフスタイルに合わせる方法です。特定の層から強い支持を得られます。
地域密着:地元での信頼を築く
地域のお祭りへの協賛や、地元スポーツチームの支援など、地域に貢献して認知と信頼を高める方法です。何かあればすぐ相談できる「かかりつけの車屋」になることで、大手にない強みを持てます。
収益構造を見直すときの注意点と向かないケース
収益源を増やす前に、既存の粗利と在庫日数を車両ごとに把握することが先です。数字が見えないまま整備や保証を広げると、手間だけが増えて利益が残らないことがあります。
- 付帯商品を購入条件にしない:保証や整備を強制すると、支払総額表示のルールに抵触するおそれがあり、顧客の信頼も失います。
- 整備の内製化は設備と人員が前提:分解整備などを自社で行うには、道路運送車両法に基づく地方運輸局長の認証が必要です。
- 保証の自社運営は修理費の変動を自店が負う:外部の保証を使えば変動は抑えられますが、手数料がかかります。整備体制とあわせて判断します。
- 業販は利益源ではなく出口:業販価格は小売より低くなるため、在庫リスクを下げる手段として使います。
- 販売台数が少ない段階は仕入れ精度を優先:整備や保険の継続収益は、顧客数が積み上がるまで育ちません。
よくある質問
中古車販売の収益構造について、販売店の経営者や仕入担当が判断に迷いやすい点をまとめました。粗利率の目安、諸費用の扱い、小規模店が最初に取り組むことを中心に答えます。
中古車販売で最も大きな収益源は何ですか?
中心は車両販売の粗利です。ただし整備工場を持つ店や保険の取り扱いが多い店では、車検・整備や保険手数料など、販売後の収益の比重が高くなります。
中古車販売の粗利率の目安はどれくらいですか?
車種・価格帯・仕入れルートで大きく変わるため、一律の目安で判断するのはおすすめしません。自店の販売実績から車両ごとに粗利率を計算し、基準を作るのが確実です。利益率の考え方は中古車販売の利益率の解説記事で扱っています。
諸費用で利益を出すのは問題ありませんか?
登録代行など、実際の作業に対する手数料は正当な収益です。ただし2023年10月1日から中古車は支払総額での価格表示が求められており、総額の外で費用を上乗せする売り方は規約に抵触するおそれがあります。
小規模店がまず取り組むべきことは何ですか?
車両ごとの粗利と在庫日数の記録です。落札手数料・陸送費・商品化費用まで含めた車両粗利を出すと、仕入れの基準と値下げのタイミングを決めやすくなります。
仕入れの判断をデータで行うには何が必要ですか?
同じ条件の車両の落札結果と、外れ値を除いた相場の中心価格が必要です。そこから入札レンジと粗利を試算し、落札してよい上限額を決めます。
仕入れの1台ごとに、落札してよい金額を数字で出す
収益構造の中で、後から最も取り戻しにくいのが仕入れの判断です。CarChooseは、相場データ分析、入札レンジ算出、粗利シミュレーション、落札してよい金額の算出の4段階で、仕入れの意思決定を支えます。
直近1年間の落札データ150万件をもとに、IQR法で外れ値を除いて割安・適正・割高を判定します。粗利率の改善が期待できる一方、出品票や現車の確認など人の判断が必要な工程は残ります。
まずは7日間の無料トライアル(クレジットカード登録不要)で、自店の仕入れ候補に当てはめてみてください。